

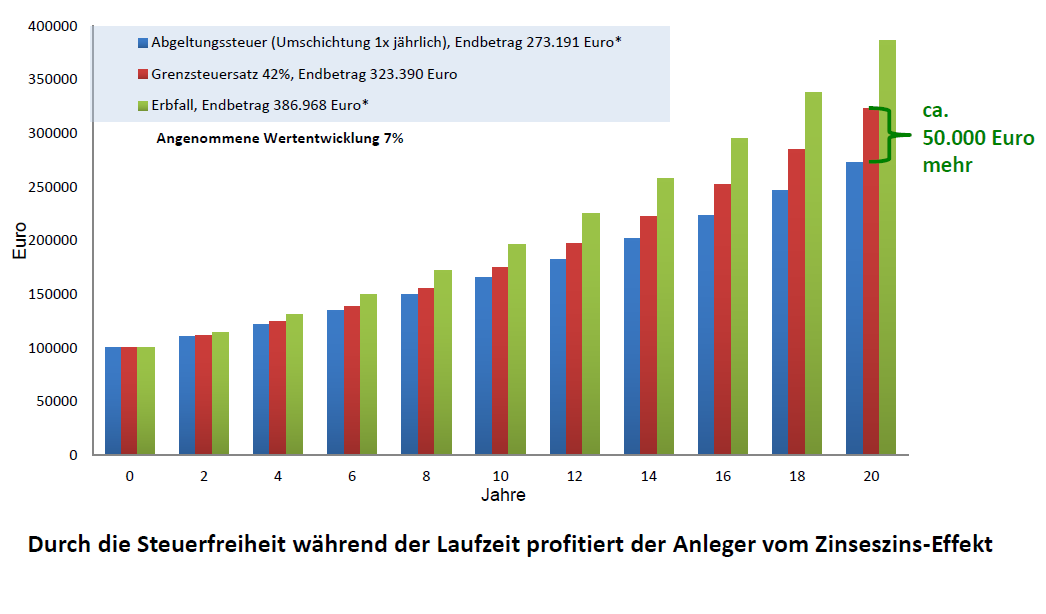
Steuerlicher Vorteil durch VG-Fondspolice bei einer angenommenen Wertentwicklung von 7%
Natürlich müssen auch die Erträge in der VG-Fondspolice versteuert werden, aber erst wenn sie entnommen werden. Die VG-Fondspolice ist jederzeit ohne Fristen und ohne zusätzliche Kosten auszahlbar. Wirtschaftlich intelligenter als die Kündigung der Police ist es jedoch, regelmässige Teilauszahlungen in Anspruch zu nehmen und so das Guthaben gestaffelt zu verbrauchen. Der positive Steuereffekt nach § 20 EStG kann dann in den Folgejahren in dreifacher Hinsicht weiterwirken:
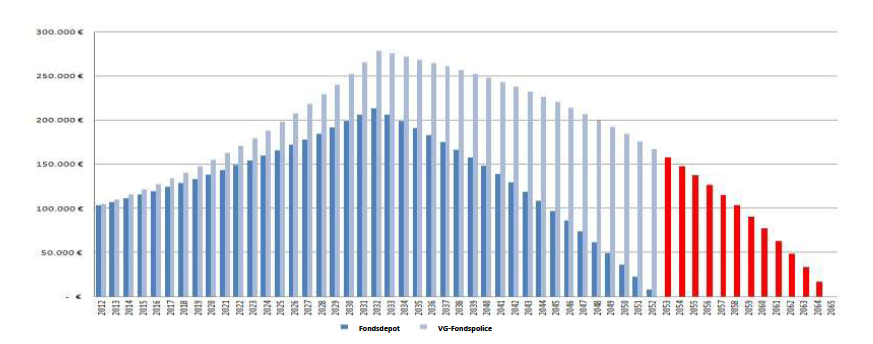
Der Mehrwert für den Inhaber einer VG-Fondspolice: Nach 21 Jahren stehen in der VG-Fondspolice noch mehr als 150.000 EUR zum Verzehr in den nächsten Jahren bereit. Das Fondsdepot hingegen ist aufgebraucht. Um ein Fondsdepot und die VG-Fondspolice zu vergleichen, werden folgende Parameter angenommen: Mann, 45 Jahre, Einzahlung 100.000 EUR. 20 Jahre Laufzeit ohne Rückzahlungen. Ab dem 21. Jahr jährliche Rückzahlungen von 15.000 EUR, solange Guthaben vorhanden ist. Angenommene Wertentwicklung 5.0 % p.a. nach Kosten vor Steuern. Fondsdepot: Abgeltungssteuersatz 26.38 % (inkl. Soli, ohne KiSt), Einkommensteuersatz 35 % (inkl. Soli, ohne KiSt). Nach 20 Jahren Laufzeit hat die steuerfreie VG-Fondspolice ein deutlich höheres Vermögen von ca. 280.000 EUR angesammelt, das Fondsdepot hingegen nur ca. 215.000 EUR.